
Что значит займ под 0%
Займ под 0% — это не универсальная гарантия отсутствия расходов, а характеристика процентной ставки, которая действует при определённых условиях. Речь в большинстве случаев идёт о потребительском микрозайме МФО с акционной нулевой ставкой, и чаще всего такое предложение связано с первым обращением клиента в конкретную организацию. Это не законодательное правило для всех компаний, а условия акции, которые устанавливает сам кредитор в рамках договора.
Именно поэтому «0%» стоит проверять не по рекламному баннеру, а по документам — правилам акции и индивидуальным условиям договора.
Если условия акции выполнены, а договор действительно предусматривает нулевую процентную ставку на соответствующий период, процентная переплата за этот период может составить 0 рублей. Но из этого нельзя автоматически сделать вывод об отсутствии дополнительных платных услуг или иных расходов — это отдельный вопрос, который нужно проверять отдельно.
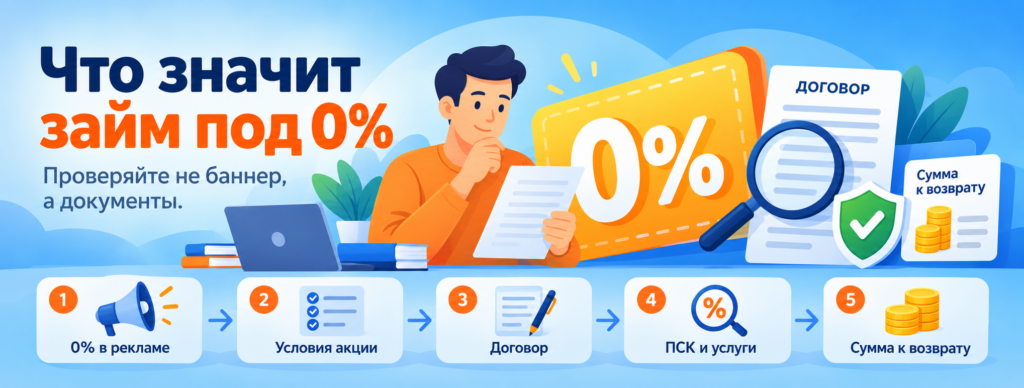
Проверка предложения укладывается в простую логику: 0% в рекламе → условия акции → договор → ПСК и услуги → фактическая сумма к возврату.
Полная стоимость займа рассчитывается по отдельным правилам и не всегда совпадает с рекламной ставкой — подробнее о том, как рассчитываются проценты по займу, можно почитать отдельно.
Как работает первый займ без процентов
Кредитор может установить нулевую ставку как способ привлечь нового клиента. Бесплатный период при этом может зависеть от статуса клиента, суммы займа, срока и порядка возврата — набор условий определяет конкретная акция, а не общее правило рынка.
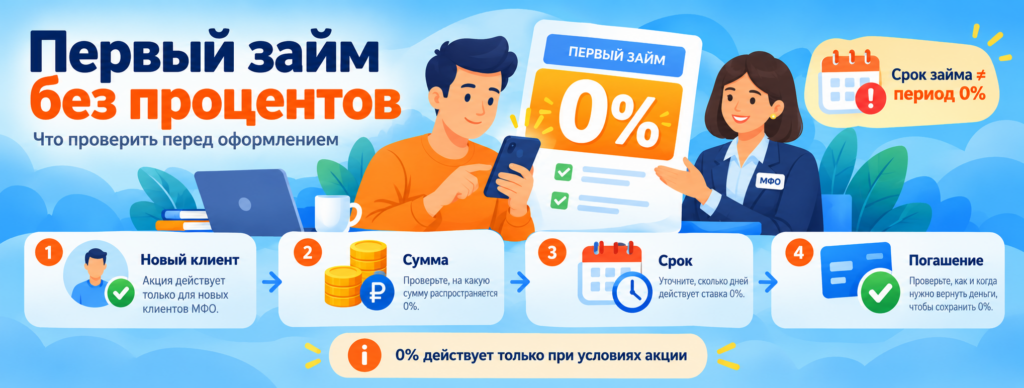
Рекламный термин «первый займ бесплатно» работает только в пределах тех условий, которые зафиксированы в конкретном предложении и договоре. Чтобы понять, распространяется ли акция на вашу ситуацию, нужно сопоставить несколько параметров:
| Условие | Что проверить |
|---|---|
| Статус клиента | подпадаете ли вы под определение «нового клиента» у этого кредитора |
| Сумма | входит ли нужная вам сумма в условия акции |
| Срок | совпадает ли срок договора со сроком действия 0% |
| Порядок возврата | какой способ и график погашения предусмотрен |
Кто считается новым клиентом
Понятие «новый клиент» определяется конкретной акцией, а не единым рыночным стандартом. Обычно это может зависеть от отсутствия ранее заключённых договоров с данной организацией и других критериев, которые устанавливает сам кредитор.
«Первый займ» в этом контексте чаще относится к истории отношений с конкретной организацией, а не к первому микрозайму человека вообще. Но утверждать это как общее правило можно только после проверки условий конкретной акции — универсально это не работает: повторное обращение не всегда исключает 0%, и любой новый клиент не обязательно автоматически получает льготную ставку.
Срок займа и период нулевой ставки
Здесь скрывается один из самых частых источников путаницы. В предложении о займе без процентов важно различать несколько сроков:
- общий срок договора;
- период, в течение которого действует ставка 0%;
- дату и время, до которых нужно выполнить условие сохранения льготной ставки;
- что происходит после окончания льготного периода.
Эти сроки могут совпадать, а могут отличаться. Именно поэтому фраза «займ на 30 дней без процентов» сама по себе ещё не доказывает, что 0% действует все 30 дней — договор может предусматривать более короткий период нулевой ставки, а срок займа как продукта при этом остаётся дольше. Считать 30 дней «стандартным бесплатным периодом» неверно: это зависит от конкретного предложения.
Ограничения по сумме и другим условиям акции
Нулевая ставка может действовать не на всю линейку продукта. Возможны ограничения по сумме, сроку, использованию промокода, способу погашения или другим условиям — но это не обязательные для всех МФО параметры, а возможные варианты, которые нужно проверять в каждом конкретном случае.
Например, если договор заключён на 20 дней, а условие 0% предусматривает выполнение определенного требования, нужно оценивать именно этот сценарий, а не переносить его на все подобные предложения. Конкретные лимиты по сумме — например, «до определённой суммы» — тоже устанавливает конкретный кредитор, и распространять их на весь рынок нельзя.
В чём может быть подвох займа без процентов
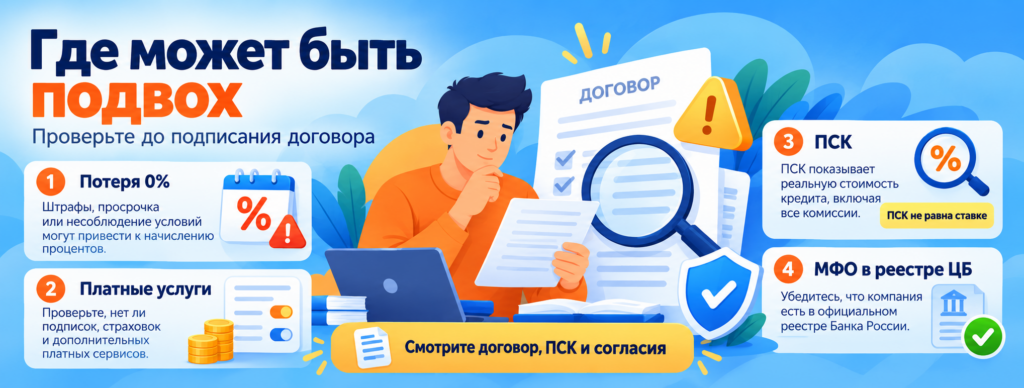
Подвох в таких предложениях чаще заключается не в самом существовании ставки 0% как таковой, а в том, что пользователь не заметил ограничения и условия её применения.
Потеря ставки 0% при нарушении условий
Договор может предусматривать иной порядок начисления процентов, если условия акции не выполнены. Важно не утверждать универсально, что при одном дне просрочки проценты обязательно начислят «за весь срок» — этот механизм зависит от конкретного договора и продукта.
До подписания стоит выяснить:
- какая ставка начинает действовать при нарушении условий;
- с какого момента она применяется;
- за какой период рассчитываются проценты в этом случае;
- возникает ли отдельно неустойка при просрочке платежа.
Дополнительные платные услуги
«Ставка 0%» и «нет никаких расходов» — разные утверждения, и смешивать их не стоит. Рядом с займом могут предлагаться дополнительные услуги, и их нужно проверять отдельно: есть ли они вообще, сколько стоят и как влияют на условия договора.
С 1 июля 2026 года действует обновленный базовый стандарт защиты клиентов МФО. Банк России отдельно закрепляет запрет проставлять за клиента согласие на дополнительные услуги и требование предоставлять информацию об услуге, её поставщике и возможности отказаться. Кроме того, платежи за услуги, если они фактически являются условием предоставления займа либо влияют на его условия, законодательство и разъяснения Банка России требуют учитывать в составе ПСК.
При изучении предложения стоит свериться со следующим:
| Что увидеть | Что выяснить |
|---|---|
| Подписка, сервис, консультация | платная ли это услуга |
| Страхование или иная услуга | добровольна ли она |
| Дополнительное согласие | кто его проставил — вы сами или это сделано автоматически |
| Изменение ставки при подключении услуги | как это отражено в ПСК |
Утверждение, что при займе под 0% дополнительные услуги всегда незаконны, тоже неверно — вопрос не в самом факте их наличия, а в том, добровольны ли они, раскрыта ли их стоимость и учтены ли они в ПСК.
Способ и срок погашения
Дата отправки платежа и дата его фактического поступления кредитору могут иметь значение по условиям конкретного договора — разные способы погашения способны иметь разный порядок зачисления средств. Универсального «безопасного запаса» в днях здесь не существует: это нужно уточнять непосредственно у кредитора по конкретному договору.
Почему при ставке 0% нужно смотреть на ПСК
Процентная ставка и полная стоимость займа (ПСК) — не взаимозаменяемые понятия. Ставка показывает порядок начисления процентов, а ПСК учитывает предусмотренные законом платежи заёмщика и рассчитывается по установленным правилам.
Банк России разъясняет: если договор предусматривает разные размеры ставки в зависимости от выполнения заемщиком определённых условий, ПСК в ряде таких ситуаций рассчитывается с учетом максимально возможных платежей. Поэтому само по себе наличие ненулевой ПСК в договоре с рекламной ставкой 0% не стоит механически трактовать как доказательство обмана — это особенность методики расчёта ПСК, а не признак недобросовестности кредитора.
На 1 сентября 2026 года общий предел ПСК определяется как меньшая из величин: 292% годовых либо соответствующее среднерыночное значение ПСК, увеличенное на треть. Эта норма относится к периодически пересматриваемым показателям, и перед принятием решения её стоит уточнять на актуальную дату — так же как и учитывать возможные исключения.
Здесь же стоит зафиксировать три вещи, которые смешивать нельзя: значение ПСК не равно тому, сколько именно заёмщик обязательно переплатит в вашем конкретном случае; ставка 0% годовых не означает автоматически ПСК 0%; и сама ПСК — не то же самое, что процентная ставка.
Займ без процентов на 30 дней: что проверить отдельно
Формулировка «на 30 дней без процентов» — одна из самых частых в рекламе, но само число «30» может относиться к разным вещам: сроку конкретного займа, максимальному сроку продукта в целом или продолжительности акции. Без документов трактовать его нельзя.
Перед тем как ориентироваться на такое предложение, стоит отдельно проверить четыре момента:
- договор действительно заключен на 30 дней или это верхняя граница продукта, а конкретный заем может быть короче;
- 0% действует все 30 дней или только часть этого периода;
- распространяется ли акция на выбранную вами сумму;
- какое условие и к какой именно дате должно быть выполнено, чтобы ставка сохранилась.
Опыт разбора подобных предложений на рынке показывает: под похожей формулировкой «на 30 дней без процентов» может скрываться условие, при котором ставка 0% фактически действует лишь при погашении в существенно более короткий срок, а после — применяется уже другая ставка. Это хороший пример того, почему срок продукта и срок нулевой ставки — не одно и то же, и почему стоит смотреть именно на конкретный договор, а не на заголовок предложения.
Как проверить беспроцентный займ до подписания договора
Условия акции и срок действия 0%
Перед подписанием стоит выяснить по официальной странице и документам конкретного кредитора:
- кому доступна акция;
- в какой период она действует;
- какая сумма попадает под условия;
- на какой срок распространяется нулевая ставка;
- какие действия нужно выполнить, чтобы сохранить 0%.
Договор, ПСК и сумма к возврату
В самом договоре стоит отдельно свериться со следующими пунктами:
- какая ставка указана;
- какое значение ПСК приведено;
- какой график или дата окончательного возврата установлены;
- какая сумма платежа предусмотрена;
- при каких условиях ставка может измениться.
ПСК указывается в договоре в установленном законом формате и рассматривается Банком России как отдельный обязательный показатель стоимости потребительского кредита или займа — отдельно от процентной ставки как таковой.
Дополнительные услуги и согласия
Стоит проверить:
- предлагаются ли отдельные платные услуги;
- указана ли их стоимость;
- влияют ли они на условия займа;
- не проставлено ли согласие на услугу автоматически, без вашего явного действия.
Банк России прямо указывает, что кредитор должен обеспечить возможность согласиться или отказаться от дополнительной услуги; автоматическое проставление такого согласия за клиента не допускается.
МФО в реестре Банка России
Отдельный и обязательный шаг — проверка легальности самого кредитора. Банк России рекомендует проверять участника финансового рынка по названию, ИНН, ОГРН или другим регистрационным данным; микрофинансовые организации должны иметь необходимый допуск на финансовый рынок.
При этом важно понимать: наличие организации в реестре подтверждает её легальный статус, но само по себе не гарантирует одобрение вашей заявки, нулевую ставку по конкретному предложению или определенное качество обслуживания. Если после проверки условий акции вам нужен общий алгоритм подачи заявки, отдельно рассмотрен вопрос как оформляется микрозайм.
Что будет, если не вернуть займ в льготный срок
Если срок, установленный для сохранения нулевой ставки, нарушен, возможны следующие последствия — конкретный порядок определяет договор:
- прекращение действия акционного условия, если это предусмотрено договором;
- начисление процентов по правилам, зафиксированным в договоре для такого случая;
- при фактической просрочке платежа — возможная неустойка и другие предусмотренные законом последствия.
Если срок уже нарушен, точную сумму задолженности на текущий момент стоит уточнять непосредственно у кредитора, а не рассчитывать самостоятельно по общим формулам.
На 1 сентября 2026 года Банк России устанавливает: ежедневная процентная ставка по займам МФО ограничена 0,8%, а с 1 апреля 2026 года предельная задолженность по краткосрочным потребительским займам сроком до года ограничена 100% первоначальной суммы займа. Это означает, что для конкретного займа начисления, подпадающие под данное ограничение, прекращаются при достижении установленного законом предела — но сам этот предел не стоит воспринимать как «безопасный» или ожидаемый сценарий: это законодательный максимум, а не обычная стоимость просрочки. Заемщику не обязательно придётся заплатить именно эту сумму — итоговая задолженность зависит от конкретных обстоятельств. Перед тем как ориентироваться на эти цифры, их стоит перепроверить на актуальную дату, поскольку подобные лимиты периодически пересматриваются.
Чек-лист перед первым займом под 0%
- Проверить организацию в реестре Банка России.
- Выяснить, действительно ли вы подпадаете под условия конкретной акции.
- Найти точный срок действия ставки 0%.
- Сравнить его с общим сроком договора.
- Посмотреть значения ставки и ПСК в документах.
- Проверить наличие и стоимость дополнительных услуг.
- Выяснить, что произойдет при нарушении условий акции.
- Убедиться, что известны точная дата и сумма погашения.
Решение о займе стоит принимать по условиям договора и вашей реальной способности вернуть сумму в предусмотренный срок — а не по одной лишь рекламной надписи «0%».

