
Реструктуризация кредита — это изменение условий действующего кредитного договора по соглашению между заемщиком и кредитором. Банк не выдает новый займ — он корректирует параметры уже существующего: срок, ежемесячный платеж, процентную ставку или порядок погашения.
Основной долг при реструктуризации остаётся прежним. Меняются условия, при которых заемщик его возвращает. Это ключевое отличие от прощения долга: кредитор не списывает сумму, а создает условия, при которых её реально выплатить.
Цель процедуры — предотвратить дефолт. Банку выгоднее получить деньги позже и в меньших частях, чем столкнуться с судебным взысканием и потерями. Заемщик получает передышку: нагрузка снижается, и появляется возможность восстановить платежеспособность без ущерба для кредитной истории.
Кому подходит реструктуризация и когда обращаться
Реструктуризация долга рассчитана на заемщиков, которые столкнулись с временным ухудшением финансового положения. Потеря работы, болезнь, снижение дохода, рождение ребёнка — обстоятельства, при которых прежний ежемесячный платеж становится непосильным. Главное условие: трудности носят временный, а не постоянный характер.
Обращаться стоит до появления просрочки или при первых пропущенных платежах. Чем раньше заемщик сообщает о проблеме, тем выше вероятность одобрения. Банки охотнее идут навстречу тем, кто ещё не испортил кредитную историю систематическими задержками.
Финансовая нагрузка должна быть реально подтверждена: справка о снижении зарплаты, приказ об увольнении, выписка из больницы. Без документов вероятность положительного решения снижается.
Процедура не подходит, если доход утрачен бессрочно и нет никаких перспектив его восстановления. В таком случае рассматривают рефинансирование, кредитные каникулы по закону или процедуру банкротства.
Виды реструктуризации долга
Банки и МФО предлагают несколько форматов изменения условий — в зависимости от ситуации заемщика и политики кредитора.
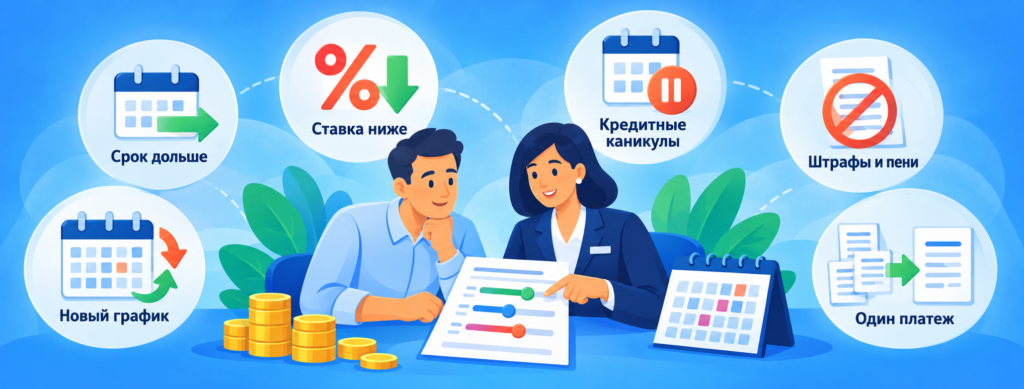
Увеличение срока кредита. Срок погашения продлевается — ежемесячный платеж уменьшается. Это самый распространённый вариант. Недостаток — растет переплата по кредиту: чем длиннее срок, тем больше процентов начисляется.
Снижение процентной ставки. Кредитор снижает процентную ставку на оставшийся период. Применяется редко и только при наличии весомых оснований — например, изменения ключевой ставки ЦБ или долгосрочных отношений с клиентом.
Кредитные каникулы. Заемщику предоставляют отсрочку — обычно от одного до шести месяцев. В этот период можно не вносить платежи совсем или платить только проценты. Основной долг при этом не уменьшается, а срок кредита сдвигается.
Изменение графика платежей. Меняется структура графика платежей: платежные даты переносятся, устанавливается индивидуальный порядок погашения — например, с постепенным увеличением суммы по мере восстановления дохода.
Частичное списание штрафов и пеней. Банк вправе полностью или частично простить штрафы, начисленные за просрочку. Основной долг и проценты при этом остаются. Мера применяется как дополнение к другим инструментам.
Объединение нескольких долгов. Если у заемщика несколько кредитов в одном банке, их объединяют в один договор с единым графиком платежей и сниженным ежемесячным взносом. Это упрощает контроль и снижает риск пропустить платеж.
Индивидуальная реструктуризация. Банк разрабатывает условия под конкретного клиента — комбинируя снижение ставки, изменение срока и отсрочку. Такой формат доступен, как правило, клиентам с длительной историей отношений с банком.
Реструктуризация в рамках банкротства. При невозможности договориться с кредитором заемщик вправе инициировать процедуру банкротства. Суд утверждает план погашения долгов на срок до трех лет. Это позволяет сохранить имущество и избежать полного списания обязательств.
Чем реструктуризация отличается от рефинансирования и кредитных каникул
Реструктуризация кредита изменяет условия существующего договора — без оформления нового. Всё происходит внутри отношений с текущим кредитором.
Рефинансирование — это погашение старого кредита за счет нового, нередко в другом банке. Заемщик получает новый договор с иной процентной ставкой и условиями. Цель — снизить стоимость обслуживания долга, а не преодолеть финансовые трудности.
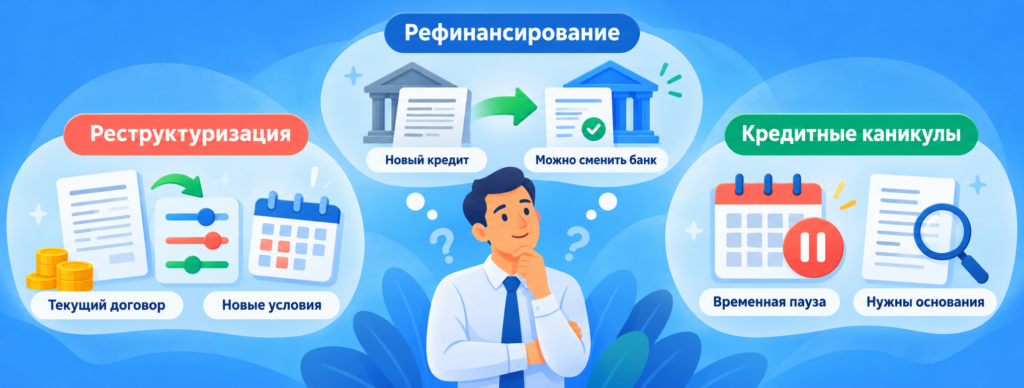
Кредитные каникулы — временная отсрочка платежей, предусмотренная законом. Они предоставляются при подтвержденном снижении дохода на 30% и более, действуют до шести месяцев и не требуют согласования условий с банком — только заявления и документов.
Ключевое различие: реструктуризация меняет кредитный договор на длительный срок, каникулы дают паузу, а рефинансирование создает новое обязательство. Выбор зависит от причины затруднений и их предполагаемой продолжительности.
Какие документы нужны и как банк принимает решение
Для подачи заявления потребуются паспорт, действующий кредитный договор и документы, подтверждающие снижение дохода. В зависимости от ситуации — справка 2-НДФЛ, трудовая книжка с записью об увольнении, медицинская документация, справка из службы занятости.
Как увеличить шансы на одобрение реструктуризации
Банк оценивает платежеспособность — реальную, а не декларируемую. Помогает предоставление полной информации о доходах, имуществе и обязательствах. Скрывать сведения не стоит: это снижает доверие и уменьшает шансы на положительное решение.
Сбор подтверждающих документов
Подтверждающие документы должны соответствовать заявленной причине затруднений. Снижение зарплаты — справка от работодателя. Болезнь — выписка или больничный лист. Потеря работы — копия приказа об увольнении или справка из центра занятости.
Рассмотрение обращения
Срок рассмотрения — от нескольких дней до месяца, в зависимости от банка и сложности ситуации. В этот период кредитор проверяет кредитную историю, анализирует доходы и оценивает реалистичность предложенного варианта погашения.
Решение кредитора
Кредитор вправе одобрить заявление, предложить альтернативный вариант или отказать. Отказ не означает окончательного решения: можно дополнить пакет документов и подать повторно. Мотивированное обращение с подтвержденными данными повышает вероятность пересмотра.
Как оформить реструктуризацию долга
Внесудебная реструктуризация
Большинство случаев решается без суда — через прямые переговоры с банком.
Оценка финансового положения. Первый шаг — трезво оценить доходы и расходы. Нужно рассчитать, какой ежемесячный платеж реально вносить без ущерба для жизни. Этот ориентир потребуется при переговорах с банком.
Подача заявления кредитору. Заявление подается в отделении или через онлайн-кабинет — в зависимости от политики банка. В нем указывают причину обращения, желаемый вариант изменения условий и прикладывают подтверждающие документы.
Подписание дополнительного соглашения. При положительном решении стороны подписывают дополнительное соглашение к действующему кредитному договору. В нём фиксируются новые условия: измененный график платежей, срок, ставка или порядок погашения. С этого момента заемщик платит по новым условиям.
Судебная реструктуризация с планом
Если договориться с банком не удалось, заемщик вправе обратиться в суд в рамках процедуры банкротства.
Подготовка документов для обращения в суд. Для подачи заявления о банкротстве потребуются сведения о доходах, имуществе, кредиторах и обязательствах. Минимальный порог задолженности для обращения в арбитражный суд — 500 000 рублей при просрочке свыше трех месяцев. Внесудебное банкротство через МФЦ возможно при долге от 25 000 до 1 000 000 рублей.
Подача заявления о банкротстве. Заявление подается в арбитражный суд по месту жительства должника. К нему прилагается опись имущества, список кредиторов, сведения о доходах за последние три года и другие обязательные документы.
Назначение финансового управляющего. Суд назначает финансового управляющего — специалиста, который анализирует положение должника, взаимодействует с кредиторами и контролирует исполнение плана погашения.
Анализ финансового положения должника. Управляющий изучает активы, доходы, сделки за последние три года и реальную возможность погасить долг. На основе этого анализа готовится план погашения.
Разработка плана реструктуризации. План погашения разрабатывается на срок до трех лет. В нём прописывается порядок расчетов с каждым кредитором с учетом доходов должника и текущих расходов на жизнь.
Рассмотрение плана кредиторами. Кредиторы голосуют за или против предложенного плана на собрании. Для утверждения необходимо простое большинство голосов.
Утверждение плана арбитражным судом. Даже при одобрении кредиторами план проходит проверку суда. Суд оценивает его реалистичность и соответствие интересам всех сторон.
Исполнение плана реструктуризации. После утверждения должник исполняет план в установленные сроки. Финансовый управляющий контролирует поступление платежей и соблюдение условий.
Завершение процедуры. При полном исполнении плана процедура закрывается. Если должник нарушает условия, суд вправе перейти к реализации имущества.
Что делать, если банк отказал в реструктуризации
Отказ — не окончательный результат. Первый шаг — выяснить причину и устранить её: дополнить документы, скорректировать предложенный вариант погашения.
Если повторное обращение не дало результата, рассмотрите рефинансирование в другом банке — особенно если просроченная задолженность еще не накопилась. Ряд кредиторов предлагает программы для заемщиков в сложной ситуации.
Законные кредитные каникулы не требуют согласия банка — только подтверждения снижения дохода. Это инструмент, доступный независимо от позиции кредитора.
Если финансовая нагрузка стала критической и ни один из вариантов не работает — банкротство остается законной крайней мерой. Оно позволяет остановить начисление штрафов и выйти из долговой спирали с минимальными потерями.

