
Рефинансирование позволяет изменить условия действующего долга — снизить ставку, уменьшить платёж или объединить несколько обязательств в одно.
Статья поможет разобраться, в каких случаях выгодно рефинансирование кредита, когда оно обойдётся дороже, и как пройти процедуру без лишних потерь.
Что такое рефинансирование кредита: простыми словами
Рефинансирование кредита — это получение нового займа для погашения одного или нескольких действующих долговых обязательств. Банк перечисляет деньги напрямую прежнему кредитору, а заемщик продолжает платить — уже по новому договору и, как правило, на иных условиях.
Процедуру часто называют перекредитованием. Суть остаётся той же: старый долг закрывается досрочно, вместо него возникает новый — с другой ставкой, сроком или суммой.
Основные цели перекредитования:
- Снижение ежемесячного платежа. Когда ставка по новому договору ниже, уменьшается и регулярная выплата. Это напрямую снижает кредитную нагрузку на бюджет.
- Сокращение общей переплаты. При сохранении срока и уменьшении ставки итоговая сумма процентов за весь период становится меньше.
- Объединение кредитов. Несколько займов — потребительский, карта, автокредит — сводятся в один договор с единым платежом и датой. Это упрощает контроль над долгом.
Зачем нужно рефинансирование кредита
Главная причина — изменение рыночных условий. Если ключевая ставка Банка России снизилась с момента выдачи кредита, банки предлагают более низкие ставки новым заемщикам. Рефинансирование позволяет воспользоваться этой разницей.
Вторая причина — изменение личных обстоятельств. Нагрузка, которая была комфортной два года назад, может стать чувствительной после смены работы или появления новых обязательств. Увеличение срока через перекредитование снижает ежемесячный платеж, хотя итоговая переплата при этом вырастет.
Другие виды перекредитования
Помимо классического рефинансирования существуют смежные инструменты. Консолидация долга — частный случай: несколько кредитов объединяются в один, нередко под более низкую ставку. Рефинансирование с получением дополнительных средств позволяет увеличить сумму нового займа сверх остатка старого — например, для ремонта или крупной покупки. Каждый вариант имеет свою логику и подходит под конкретную ситуацию.
Какие кредиты можно рефинансировать в 2026 году?
Банки принимают к рефинансированию потребительские кредиты, ипотеку, автокредиты и задолженность по кредитным картам. Реже — займы МФО, хотя часть банков включает их в программы объединения кредитов.
Требования к самому кредиту обычно такие: с момента выдачи прошло не менее трех–шести месяцев, остаток задолженности превышает установленный банком минимум (как правило, от 50 000 рублей), а график платежей соблюдался без длительных просрочек.
Требования к заемщику при рефинансировании кредита
Новый банк оценивает заемщика так же, как при выдаче обычного кредита. Стандартные условия:
- Возраст — от 21 до 65–70 лет на дату последнего платежа.
- Трудоустройство — постоянное место работы, стаж на текущем месте от трех–шести месяцев.
- Доход — достаточный для обслуживания нового обязательства с учетом показателя долговой нагрузки (ПДН). Банк России рекомендует не превышать 50% дохода на погашение всех долгов.
- Кредитная история — без текущих просрочек и с приемлемым скоринговым баллом.
Отказ в кредите по программе рефинансирования
Типичные причины отказа: просрочки по действующему кредиту, высокая кредитная нагрузка (ПДН выше порогового значения), нестабильный доход или его недостаточное официальное подтверждение. Иногда банк отказывает из-за короткого остатка срока — перекредитование за три–четыре месяца до закрытия долга экономически нецелесообразно.
Когда рефинансирование выгодно?
Выгодно ли рефинансирование кредита — зависит от трех переменных: разницы ставок, суммы остатка и оставшегося срока. Чем больше каждая из них, тем ощутимее экономия.
Практическое правило: снижение процентной ставки минимум на 1,5–2 процентных пункта при остатке долга от 300 000 рублей и сроке от полутора лет — достаточное основание, чтобы считать цифры. При меньших значениях экономия может не перекрыть сопутствующие расходы.
Из чего складывается экономия на рефинансировании
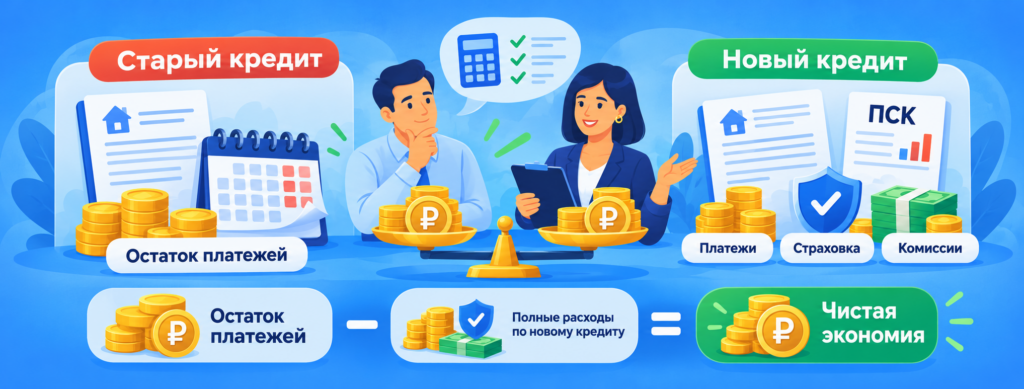
Экономия — это разница между суммой всех оставшихся платежей по старому договору и итоговой стоимостью нового кредита с учетом всех расходов. Важно считать не только проценты, но и страховку, комиссии и полную стоимость кредита (ПСК) по новому договору. ПСК включает все обязательные платежи и отражает реальную нагрузку точнее, чем рекламная ставка.
Еще один фактор — тип платежей. При аннуитете основной объём процентов выплачивается в первой половине срока. Если вы уже погасили 60–70% кредита, большая часть переплаты позади — рефинансировать остаток, как правило, невыгодно.
Наиболее выгодные условия перекредитования
Стоит ли брать рефинансирование кредита именно сейчас — во многом определяется уровнем ключевой ставки. Когда регулятор снижает её, банки пересматривают линейки вниз, и разрыв между «старыми» и «новыми» ставками увеличивается. Оптимальный момент — когда рынок пошел вниз, а ваш кредит был взят на пике. Срок погашения при этом должен оставаться достаточным, чтобы разница ставок успела «отработать».
Как рассчитать выгоду от рефинансирования кредита?
Алгоритм расчета прост, но требует аккуратности. Сначала нужно определить сумму всех оставшихся платежей по текущему договору — это можно узнать в банке или через мобильное приложение. Затем рассчитать итоговую стоимость нового кредита: сумму всех платежей плюс обязательную страховку, комиссии и разовые платежи.
Чистая экономия = (остаток платежей по старому кредиту) − (полная стоимость нового кредита). Если результат положительный и перекрывает временны́е затраты на переоформление — рефинансирование имеет смысл.
Как посчитать, стоит ли рефинансировать ваш кредит
Стоит ли рефинансировать кредит — покажет конкретный пример. Допустим, остаток задолженности — 500 000 рублей, ставка — 22% годовых, оставшийся срок — 36 месяцев. Сумма оставшихся платежей составит около 636 000 рублей, из которых переплата — около 136 000 рублей.
Новый банк предлагает 17% годовых, тот же срок. Сумма платежей по новому договору — около 601 000 рублей. При этом страховка добавляет 15 000 рублей. Итого: 616 000 рублей против 636 000. Чистая экономия — около 20 000 рублей. Это реальный выигрыш.
Если же тот же банк включает в договор пакет платных услуг на 25 000 рублей, картина меняется: расходы по новому кредиту превысят выгоду. Именно поэтому нельзя ориентироваться только на ставку — важен ПСК и все сопутствующие расходы. Кредитный калькулятор на сайте банка или независимого агрегатора помогает быстро проверить оба сценария.
При общей переплате по новому договору, превышающей остаток по старому, рефинансирование теряет смысл.
Плюсы и минусы рефинансирования кредита
Перекредитование — инструмент с реальными преимуществами и не менее реальными ограничениями. Оценивать его нужно по совокупности факторов, а не по рекламной ставке.
Преимущества перекредитования
- Снижение ставки и ежемесячного платежа. Это основная цель. При разнице в 2–3 процентных пункта на остатке от 400 000 рублей ежемесячная выплата может уменьшиться на несколько тысяч рублей — без увеличения срока.
- Объединение нескольких обязательств. Один платеж вместо трех-четырех удобнее и снижает вероятность пропустить дату списания. Нередко итоговая ставка по объединенному кредиту оказывается ниже среднего по всем прежним.
- Смена банка на более удобный. Рефинансирование позволяет перейти к кредитору с лучшим приложением, удобным офисом или льготами для зарплатных клиентов.
Прочие плюсы рефинансирования
При увеличении срока нового кредита ежемесячный платеж снижается даже без изменения ставки. Это полезно, если нужно временно высвободить деньги в бюджете. Кроме того, успешное рефинансирование само по себе — факт в кредитной истории: новый договор открыт, старый закрыт в срок, что формирует положительную запись.
Минусы рефинансирования: риски и недостатки
- Увеличение итоговой переплаты при росте срока. Платеж стал меньше — хорошо. Но если срок вырос с трёх до пяти лет, суммарные проценты могут оказаться выше, чем по старому договору. Это нужно считать.
- Незначительная выгода при маленьком остатке. Если до конца кредита меньше года или остаток менее 100 000 рублей, разница ставок не успевает окупить расходы на переоформление.
- Страхование заёмщика. Новый банк нередко требует оформить страховку жизни или здоровья. Отказ от нее влечёт повышение ставки, а согласие — дополнительные расходы.
Скрытые издержки, которые съедают разницу ставок
Скрытые расходы — главная ловушка рефинансирования. Комиссия банка за выдачу кредита, оценка залога при ипотеке, нотариальные услуги, платные пакеты страхования — всё это входит в реальную стоимость нового договора. Банк обязан раскрыть ПСК до подписания: именно этот показатель нужно сравнивать, а не рекламную ставку.
Также учитывайте, что некоторые банки взимают штраф за досрочное погашение по старому договору — уточните этот момент до подачи заявки.
В чём разница между рефинансированием и реструктуризацией кредита?
Эти два инструмента часто путают, хотя механика у них принципиально разная. При рефинансировании заключается новый кредитный договор — как правило, в другом банке. Старый долг гасится досрочно, новый открывается с иными условиями.
При реструктуризации долга договор не меняется — изменяются его отдельные параметры. Банк может снизить ставку, продлить срок или предоставить временную отсрочку. Всё это происходит внутри действующего соглашения, без смены кредитора.
Реструктуризация кредита
Реструктуризация — инструмент, который банк предлагает собственным клиентам при возникновении финансовых трудностей. Она не требует одобрения нового кредита и не создает новой записи в кредитной истории как самостоятельный займ. Однако отметка о реструктуризации всё же может появиться в кредитном досье.
Основания для реструктуризации
Банки соглашаются на пересмотр условий при документально подтвержденном снижении дохода: увольнении, болезни, декретном отпуске. Некоторые кредиторы предусматривают реструктуризацию и при частичной утрате трудоспособности. Решение принимается индивидуально — стандартных гарантий одобрения нет.
Виды реструктуризации кредита
Основные варианты:
- Пролонгация. Срок увеличивается, ежемесячный платеж снижается — итоговая переплата при этом растёт.
- Кредитные каникулы. Заемщик временно не платит тело долга (только проценты) или не платит вовсе — по условиям конкретного банка.
- Снижение ставки. Редкий, но возможный вариант — как правило, при наличии программ господдержки.
Если кредитная нагрузка выросла из-за временных обстоятельств, реструктуризация предпочтительнее: она не требует одобрения как нового заёмщика и сохраняет отношения с текущим банком.
Ставки рефинансирования в разных банках: что предлагают в 2026 году
Предложения банков по рефинансированию напрямую зависят от ключевой ставки Банка России. Когда регулятор повышает ее, стоимость заемных денег для банков растет — и ставки по программам рефинансирования следуют за ней. При снижении ключевой ставки конкуренция между банками усиливается, появляются более интересные условия.
Выгодно ли сейчас брать кредит — зависит от актуального уровня ключевой ставки на дату вашего обращения. Проверяйте условия непосредственно перед подачей заявки: банки пересматривают тарифы регулярно.
Программы рефинансирования предлагают крупные универсальные банки, региональные кредиторы и ряд специализированных игроков. Зарплатным клиентам нередко доступны пониженные ставки — уточняйте это условие отдельно.
Выбор конкретного банка следует делать на основе актуальных данных с официальных сайтов или агрегаторов (Банки.ру, Сравни.ру). Приведенные в рекламе ставки — минимальные и доступны при выполнении ряда условий.
Как выбрать подходящий вариант
Сравнивайте не ставку, а полную стоимость кредита (ПСК). Именно в ней отражены все обязательные расходы: проценты, страховки, комиссии. Разница между рекламной ставкой и ПСК может составлять несколько процентных пунктов.
Дополнительные критерии выбора:
- наличие онлайн-подачи заявки и дистанционного подписания договора;
- возможность досрочного погашения без ограничений;
- отсутствие обязательных платных услуг в базовом пакете.
Минимальную ставку, как правило, получают зарплатные клиенты банка с положительной кредитной историей, низким ПДН и длительным сроком нового договора. Подключение страховки снижает ставку, но увеличивает ПСК — здесь важно считать итог, а не смотреть только на процент.
Как выгодно рефинансировать кредиты в 2026 году: пошаговая инструкция
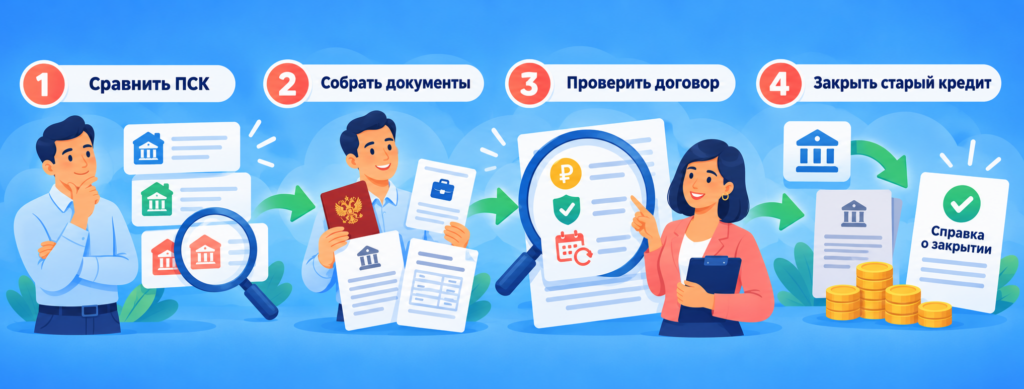
Процедура включает четыре этапа: выбор банка и предложения, подготовку документов и подачу заявки, подписание нового договора и погашение старых долгов. На каждом этапе есть нюансы, которые влияют на итоговую выгоду.
Шаг 1. Выбор банка и выгодного предложения
Сначала уточните в текущем банке точный остаток задолженности и сумму, необходимую для досрочного погашения на конкретную дату. Затем сравните предложения минимум трёх–четырёх банков по ПСК, а не по рекламной ставке. Обратите внимание на наличие обязательного страхования заемщика и условия досрочного погашения нового кредита.
Шаг 2. Сбор документов и подача заявки
Стандартный пакет документов:
- паспорт гражданина РФ;
- справка о доходах (2-НДФЛ или по форме банка);
- договор и график платежей по рефинансируемому кредиту;
- справка об остатке задолженности от текущего кредитора.
Заявку можно подать онлайн — большинство крупных банков рассматривают её в течение одного–двух рабочих дней. Решение принимается быстро: при наличии всех документов ответ нередко приходит в тот же день.
Шаг 3. Заключение договора
Перед подписанием внимательно изучите договор: проверьте ПСК, полный перечень платежных обязательств, условия страхования и возможность досрочного погашения. Если какой-то пункт вызывает вопросы — уточняйте до подписания, а не после.
Шаг 4. Погашение старых кредитов
В большинстве случаев новый банк самостоятельно перечисляет средства на досрочное погашение старого долга. Иногда деньги переводятся заемщику — тогда он сам закрывает прежний кредит. После погашения обязательно запросите справку об отсутствии задолженности у прежнего кредитора и сохраните ее.
Через 30–45 дней проверьте кредитную историю в бюро кредитных историй: старый кредит должен отображаться как закрытый.
Чек-лист перед обращением в банк
- Получена справка об остатке задолженности на актуальную дату.
- Рассчитана сумма всех оставшихся платежей по действующему договору.
- Сравнены ПСК минимум по трем предложениям.
- Уточнено наличие обязательного страхования и его стоимость.
- Проверено отсутствие штрафа за досрочное погашение по старому кредиту.
- Рассчитана чистая экономия с учётом всех расходов.
Топ-5 заблуждений о механизме рефинансирования кредита
Заблуждение 1: достаточно смотреть на ежемесячный платеж. Сниженный платеж не означает выгоды — при увеличении срока итоговая переплата может оказаться выше. Оценивайте полную картину.
Заблуждение 2: рефинансирование выгодно или нет — видно по ставке. Реальную стоимость кредита отражает ПСК. Ставка 15% со страховкой может оказаться дороже ставки 17% без неё.
Заблуждение 3: рефинансировать кредит можно только один раз. Закон не ограничивает количество рефинансирований. Главное — чтобы каждый раз это было экономически обоснованно.
Заблуждение 4: при плохой кредитной истории откажут автоматически. Банки оценивают совокупность факторов. Единичные просрочки давностью более года — не всегда основание для отказа. Есть шанс на одобрение, особенно если доход подтвержден и ПДН в норме.
Заблуждение 5: процедура сложная и долгая. Большинство банков принимают онлайн-заявку и самостоятельно закрывают старый долг. Скрытых расходов становится меньше, если внимательно читать договор до подписания.
Что делать, если рефинансирование не подходит: альтернативные решения
Если банк отказал или условия нового кредита не дают реальной экономии, есть несколько альтернатив.
Реструктуризация долга — первый вариант. Действующий банк может продлить срок, временно снизить платеж или предоставить отсрочку. Это решение не требует нового кредита и помогает при временных финансовых трудностях.
Кредитные каникулы — еще один инструмент. Ряд банков предоставляет их по собственным программам, а в отдельных ситуациях они доступны по закону. В период каникул можно платить только проценты или вовсе приостановить выплаты на определенный срок.
Переговоры с текущим кредитором нередко дают результат. Если вы давний клиент с положительной историей, банк может скорректировать ставку или предложить индивидуальные условия — без официальной реструктуризации.
Если кредитная нагрузка стала устойчиво непосильной и ни один из вариантов не помогает снизить показатель долговой нагрузки до разумного уровня, стоит рассмотреть процедуру банкротства физического лица. Это крайняя мера, но в ряде случаев — единственная законная возможность выйти из долговой ловушки.
Часто задаваемые вопросы в сфере банкротства
Здесь вы найдете ответы на все интересующие вопросы

