
Кредитный рейтинг — это числовая оценка кредитоспособности, которую рассчитывает бюро кредитных историй на основе данных вашей кредитной истории. В этой статье вы узнаете, чем рейтинг отличается от самой кредитной истории и банковского скоринга, как бесплатно получить свой балл через связку «Госуслуги → БКИ», что означает шкала от 1 до 999 и какие факторы на нее влияют.
Что такое кредитный рейтинг
Индивидуальный рейтинг субъекта кредитной истории — это числовое значение, характеризующее кредитоспособность физического лица. Его рассчитывает бюро кредитных историй по методике, требования к которой устанавливает Банк России. Такое определение закреплено в статье 3 Федерального закона № 218-ФЗ «О кредитных историях», а сам рейтинг входит в основную часть кредитной истории согласно статье 4 того же закона.
Важно сразу разграничить: рейтинг — не отдельная оценка от портала Госуслуг и не гарантированный прогноз того, одобрит ли банк заявку. Это компактная числовая интерпретация данных, которые уже есть в вашей кредитной истории.
Схематично путь выглядит так: кредитная история → данные о ваших обязательствах → методика конкретного БКИ → итоговый балл.
Чем кредитный рейтинг отличается от кредитной истории
Кредитная история — это набор сведений о ваших кредитных обязательствах и связанных с ними событиях: открытие и закрытие договоров, платежи, просрочки, заявки. Кредитный рейтинг — числовая оценка, которую БКИ рассчитывает на основании этих данных по собственной методике.
Связь причинно-следственная: изменение данных в кредитной истории может привести к изменению рейтинга. Но сам балл не заменяет чтения полного отчёта — он лишь дает быструю ориентировочную оценку, тогда как детали и причины видны только в отчёте.
| Показатель | Кредитная история | Кредитный рейтинг |
|---|---|---|
| Формат | Набор сведений / отчёт | Числовой балл |
| Кто рассчитывает | БКИ | БКИ |
| Для чего полезен | Проверка деталей обязательств | Быстрая ориентировочная оценка |
| Может отличаться между БКИ | Да, состав данных может различаться | Да |
Если вас интересует, как микрозаймы отражаются в кредитной истории, это отдельная тема, которую стоит рассмотреть подробнее.
Чем рейтинг БКИ отличается от банковского скоринга
Бюро кредитных историй рассчитывает свой индивидуальный рейтинг, но у каждого кредитора есть право применять собственную модель оценки заявки. Банк России прямо предусматривает, что значения рейтингов БКИ и скоринговых баллов разных кредиторов могут различаться — у них разные методики и разные наборы критериев.
Высокий кредитный рейтинг может быть положительным сигналом для кредитора, но итоговое решение зависит и от внутренних критериев конкретного банка или МФО, и от параметров самой заявки. Один балл не гарантирует и не исключает одобрение — подробнее о том, почему могут отказать в займе, можно прочитать отдельно.
Как рассчитывается персональный кредитный рейтинг
Методику разрабатывает каждое бюро кредитных историй с учётом требований, которые устанавливает Банк России. Модель оценивает кредитоспособность на основе статистически значимых факторов, отраженных в кредитной истории.
Единая шкала не означает единую формулу. Разные БКИ применяют разные модели, поэтому вес отдельных факторов нельзя считать одинаковым для всех бюро — это определяется внутренней методикой конкретной организации.
Упрощенно процесс выглядит так: данные из кредитной истории → статистически значимые факторы → модель конкретного БКИ → итоговый балл.
Что означает шкала от 1 до 999
Кредитный рейтинг выражается целым числом от 1 до 999. Чем выше значение, тем выше оценивается кредитоспособность в рамках модели конкретного бюро. Дополнительно БКИ может раскрывать результат на цветовой шкале с категориями — например, низкой, средней, высокой и очень высокой кредитоспособности.
Здесь важна одна оговорка: конкретные числовые границы этих категорий устанавливает каждое бюро самостоятельно, и они не являются единой официальной нормой для всего рынка. Поэтому при интерпретации своего балла стоит смотреть именно на пояснения того БКИ, которое его рассчитало.
Почему рейтинг в разных БКИ может отличаться
Разные бюро применяют разные методики расчёта, а набор сведений, которые в них хранятся о конкретном человеке, тоже может отличаться. Регулятор требует, чтобы пользователь был проинформирован о возможности расхождений между рейтингами разных БКИ.
Из этого следует практический вывод: если вы получили разные баллы в разных бюро, это не обязательно означает ошибку — правильнее смотреть не только на цифру, но и на факторы, которые указывает конкретное БКИ рядом с вашим результатом.
Как узнать кредитный рейтинг бесплатно
Общий алгоритм состоит из нескольких шагов: сначала нужно определить, в каких БКИ хранится ваша кредитная история, затем обратиться в каждое из них, получить отчёт с рейтингом и посмотреть сам балл вместе с факторами, которые на него повлияли.
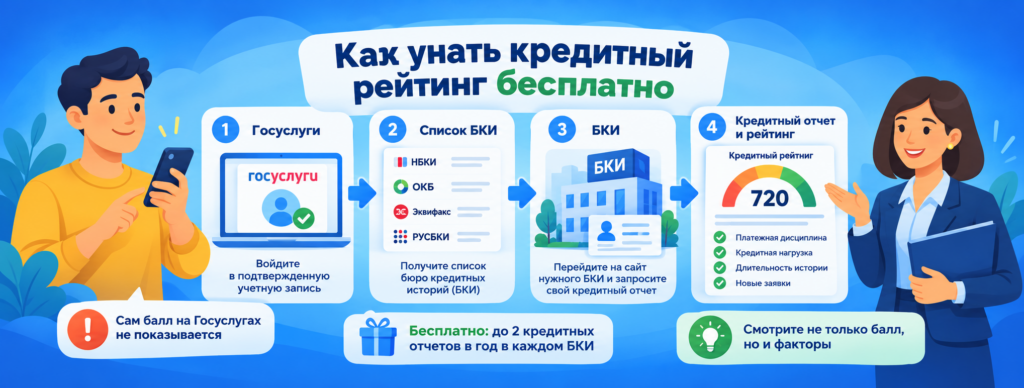
По закону в каждом БКИ, где хранится ваша история, можно бесплатно получить кредитный отчет не более двух раз в календарный год, причём не более одного раза — на бумажном носителе. Кредитный отчет включает индивидуальный рейтинг, поэтому в рамках этой квоты вы получаете доступ и к баллу.
При этом стоит различать законную квоту и условия отдельных сервисов. Некоторые БКИ предоставляют сам рейтинг как самостоятельную услугу — чаще или без ограничений по количеству запросов. Это условия конкретного бюро, а не универсальная норма закона, поэтому такие детали нужно уточнять непосредственно на странице услуги выбранного БКИ.
Можно ли узнать кредитный рейтинг через Госуслуги
Сам балл портал Госуслуг не показывает. Через Госуслуги можно запросить сведения из Центрального каталога кредитных историй и получить список бюро, в которых хранится ваша кредитная история. После этого нужно обращаться в соответствующие БКИ, чтобы получить сам рейтинг или полный отчёт.
Для запроса потребуется подтвержденная учетная запись на портале. Услуга у Банка России называется «Поиск бюро с вашей кредитной историей» и предоставляется бесплатно; по действующему порядку срок ее выполнения — один рабочий день.
Проще говоря: Госуслуги дают список БКИ, но не дают сам рейтинг или кредитный отчет — за ними нужно обращаться напрямую в бюро.
Как узнать, в каких БКИ хранится ваша история
Для этого используется запрос в Центральный каталог кредитных историй — он содержит информацию о том, в каком бюро сформирована история конкретного человека. Важно не путать ЦККИ с местом хранения самого отчёта: каталог показывает только список БКИ, а полные данные и рейтинг остаются в самих бюро.
Порядок такого запроса через Госуслуги закреплен в статье 8 Федерального закона № 218-ФЗ. Поскольку интерфейс портала может со временем меняться, конкретные названия разделов и кнопок стоит уточнять непосредственно на сайте Госуслуг перед обращением.
Как получить рейтинг в БКИ
После того как вы получили список бюро, нужно обратиться к каждому указанному БКИ отдельно. В кредитном отчете, который вы получаете в рамках бесплатной квоты, будет и индивидуальный рейтинг. Некоторые бюро также предлагают рейтинг как отдельную услугу — с собственными условиями доступа.
После получения результата стоит обратить внимание на несколько моментов: сам балл, присвоенную цветовую категорию, перечисленные факторы, которые повлияли на оценку, дату расчета и наличие в отчете каких-либо неожиданных данных — например, обязательств, которые вы не оформляли.
Что влияет на кредитный рейтинг
Точные факторы и их вес определяются методикой конкретного бюро — единой универсальной формулы, применимой ко всем БКИ одинаково, не существует. Банк России требует, чтобы факторы, используемые в модели, были статистически обоснованы, а пользователю раскрывались те из них, которые существенно повлияли на его показатель.
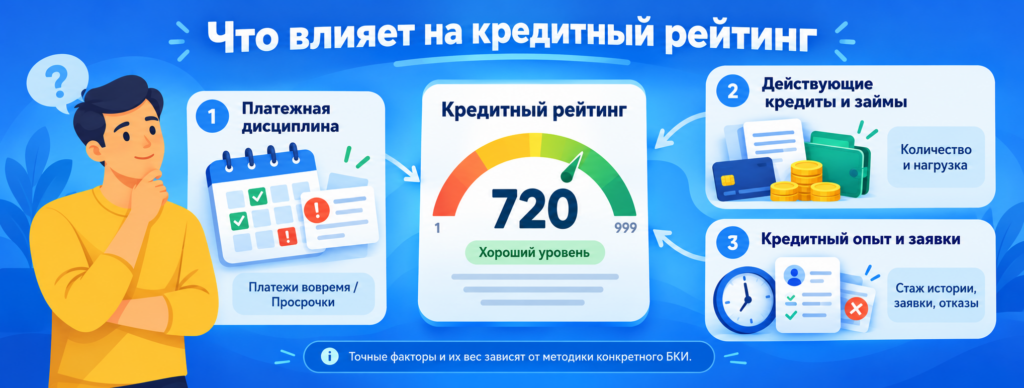
Просрочки и платежная дисциплина
Своевременное исполнение обязательств и сведения о просрочках относятся к ключевым факторам, которые бюро учитывают в своих моделях. Например, среди негативных факторов один из крупных БКИ называет просрочки, а среди положительных — своевременные платежи по действующим обязательствам.
При этом заранее сказать, на сколько именно баллов повлияет конкретная просрочка, нельзя — это зависит от модели бюро и совокупности других данных в истории.
Действующие кредиты и займы
Количество и характеристики действующих обязательств могут учитываться моделью при расчёте рейтинга. Однако это не стоит автоматически приравнивать к официальному показателю долговой нагрузки — и не любой активный кредит обязательно снижает балл, всё зависит от совокупности факторов.
Кредитный опыт, заявки и другие факторы
Некоторые бюро учитывают также длительность кредитной истории, количество поданных заявок, отказы и общее число обязательств. Например, один из крупных БКИ упоминает среди негативных факторов долю отказов, просрочки и высокую долговую нагрузку в своей модели персонального кредитного рейтинга.
Здесь важна формулировка: правильнее говорить «например, конкретное бюро учитывает такой-то фактор», а не утверждать, что все БКИ одинаково и обязательно снижают балл за одни и те же действия — это не подтвержденное общее правило, а особенность отдельных методик.
Как понять, хороший ли у вас кредитный рейтинг
Общий принцип простой: чем выше значение на шкале, тем выше оценивается кредитоспособность в рамках модели конкретного БКИ. Но ориентироваться стоит не на абстрактную цифру саму по себе, а на категорию и пояснения того бюро, которое рассчитало ваш балл.
Универсального значения, при котором заемщику гарантированно одобрят или откажут в кредите, не существует — на это прямо указывают сами бюро кредитных историй. Решение кредитора всегда остается отдельной оценкой, которая не гарантируется одним лишь персональным кредитным рейтингом.
| Что смотреть | Как трактовать |
|---|---|
| Балл 1–999 | Положение на шкале конкретного БКИ |
| Цветовая категория | Уровень кредитоспособности по классификации бюро |
| Факторы | Причины, повлиявшие на итоговый балл |
| Динамика | Как менялась оценка после изменений в данных |
| Решение кредитора | Отдельная оценка, не гарантируется рейтингом |
Как повысить кредитный рейтинг
Работать нужно прежде всего с причинами, которые отражены в кредитной истории и в факторах, которые указывает конкретное бюро.
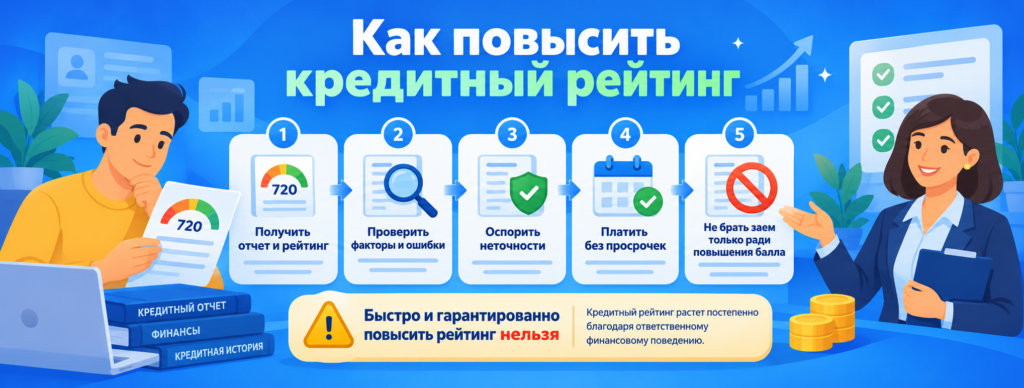
Что действительно можно сделать
Практический алгоритм состоит из нескольких шагов:
- получить свой рейтинг и посмотреть, какие факторы на него повлияли;
- проверить кредитный отчет на ошибки и на обязательства, которые вы не узнаете;
- если найдены неточности — воспользоваться установленной процедурой их оспаривания в БКИ;
- не допускать новых просрочек и своевременно выполнять действующие обязательства по договорам;
- при наличии текущей проблемной задолженности решать её исходя из собственных финансовых возможностей и условий, предложенных кредитором;
- не оформлять новый заем исключительно ради попытки искусственно улучшить показатель.
Если в вашей истории уже есть трудности с обслуживанием долга, полезно будет отдельно разобраться в теме займов при плохой кредитной истории — там подробнее объясняются возможные последствия и варианты действий.
Можно ли повысить кредитный рейтинг быстро
Гарантированного способа быстро увеличить рейтинг на конкретное число баллов не существует. Результат зависит от того, какие именно сведения меняются в вашей кредитной истории, когда они попадают в конкретное БКИ и как модель этого бюро их оценивает при следующем пересчете.
Поэтому любые обещания вроде «поднимите балл за неделю» или «плюс сто баллов за месяц» стоит воспринимать с осторожностью — такой результат не может быть гарантирован никому заранее, поскольку зависит от множества индивидуальных факторов.
Что делать, если кредитный рейтинг неожиданно снизился
Резкое изменение балла — повод разобраться в причинах, а не сразу делать выводы. Алгоритм действий такой: посмотреть факторы, которые указывает БКИ рядом с вашим рейтингом → получить или проверить актуальный кредитный отчет → обратить внимание на новые обязательства, просрочки, недавние заявки и возможные неточности в данных.
Если при проверке отчёта обнаружена ошибка или незнакомое обязательство, стоит воспользоваться официальной процедурой её исправления через соответствующее бюро. При этом само по себе снижение рейтинга не доказывает автоматически ни наличие мошеннического займа, ни ошибку в данных — причины могут быть разными, и разобраться в них можно только через отчёт.
| Ситуация | Что проверить |
|---|---|
| Появилось незнакомое обязательство | Сверить с данными в отчете, при необходимости оспорить запись |
| Была просрочка | Проверить платежную историю и текущий статус договора |
| Подавались новые заявки | Посмотреть, как это отражено в разделе заявок отчёта |
| Изменились активные обязательства | Сверить с данными по действующим договорам |
Кредитный рейтинг позволяет быстро увидеть общую оценку вашей кредитной истории, но для понимания причин конкретного результата стоит смотреть не только на сам балл, но и на полный отчёт и факторы, которые указывает рассчитывающее его бюро.

